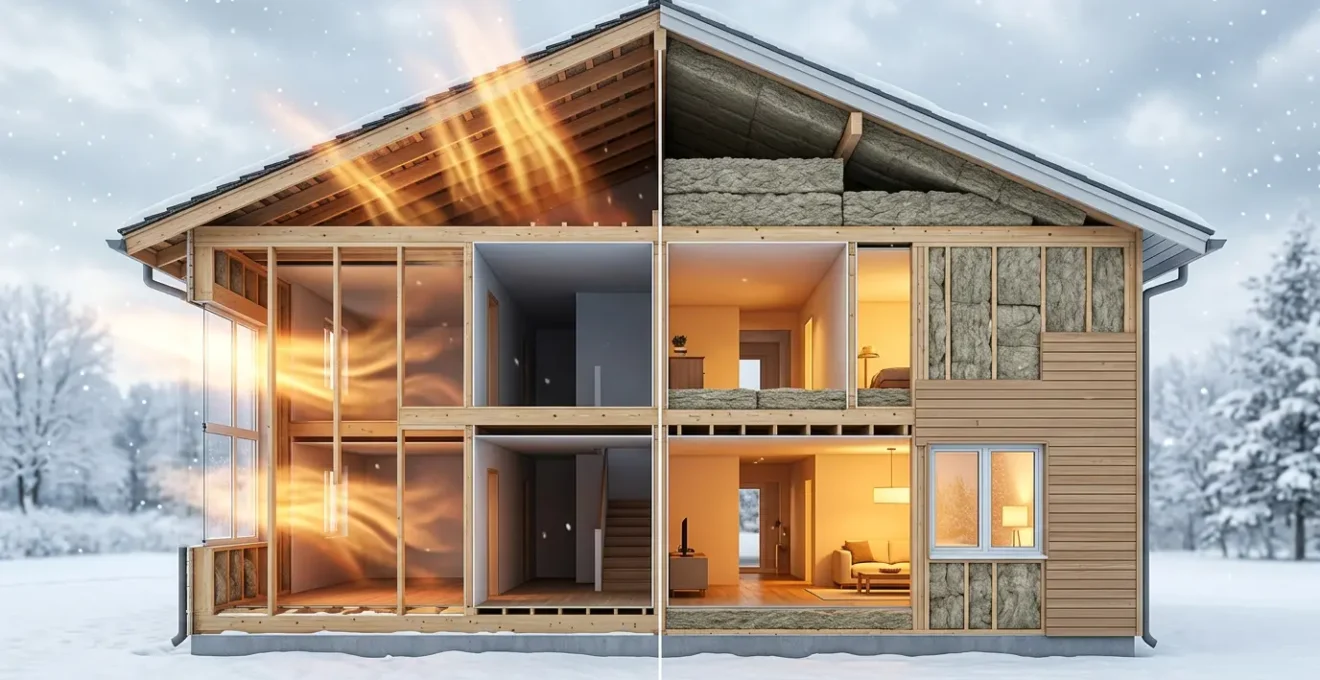
Isoler pour moins payer est une évidence. Isoler intelligemment pour maximiser votre retour sur investissement (ROI) est une stratégie financière.
- Le toit offre un retour sur investissement deux fois plus rapide que les murs, car il concentre 30% des déperditions.
- L’isolation par l’extérieur (ITE) protège votre capital immobilier en ne réduisant pas la surface habitable, un coût caché majeur de l’isolation par l’intérieur (ITI).
Recommandation : Avant de signer un devis, traitez votre projet d’isolation comme un investissement. Calculez le ROI de chaque option pour allouer votre budget là où il sera le plus rentable.
La réception de la facture de gaz en plein hiver est un moment que beaucoup de chefs de famille redoutent. Chaque année, malgré les efforts pour baisser le thermostat d’un degré, la somme à payer semble inexorablement augmenter. Face à cette pression financière, la solution évidente semble être l’isolation. On vous parle d’isoler les murs, de changer les fenêtres, d’isoler les combles… une liste de travaux coûteux qui ressemble plus à une montagne de dépenses qu’à une solution claire.
L’approche conventionnelle consiste à lister des travaux. Notre approche est radicalement différente. Nous allons traiter votre maison non pas comme une passoire thermique à colmater, mais comme un portefeuille d’actifs à optimiser. Chaque poste d’isolation potentiel (toit, murs, sol) est un investissement. Et comme tout bon investisseur, votre objectif est de placer votre argent là où le rendement est le plus élevé et le plus rapide. La vraie question n’est pas « faut-il isoler ? », mais « quel investissement d’isolation offrira le meilleur Retour sur Investissement (ROI) ? ».
Cet article n’est pas un catalogue de travaux, mais un guide de décision financier. Nous allons analyser chaque point stratégique de votre maison avec le regard d’un auditeur énergétique focalisé sur la rentabilité. Vous apprendrez à arbitrer entre différentes options, à calculer le coût réel de chaque choix (y compris les coûts cachés comme la perte de surface) et à séquencer vos investissements pour un rendement énergétique et financier maximal.
Pour vous guider dans cette analyse stratégique, nous avons structuré cet article comme une feuille de route financière. Chaque section aborde un point d’arbitrage clé pour vous aider à prendre les décisions les plus rentables pour votre patrimoine et votre portefeuille.
Sommaire : Optimiser le ROI de votre isolation : le guide financier
- Pourquoi isoler le toit rapporte-t-il deux fois plus qu’isoler les murs ?
- Comment couper le froid au niveau de la dalle sans tout casser dans la maison ?
- ITE ou ITI : quel choix pour ne pas perdre de surface habitable dans un petit logement ?
- L’erreur de coller des armoires contre des murs mal isolés orientés au nord
- Quand votre isolation à 15 000 € sera-t-elle réellement remboursée par vos économies d’énergie ?
- Rénovation par étapes ou rénovation globale : quel choix pour atteindre l’étiquette B ?
- Quand programmer votre lave-linge et lave-vaisselle pour qu’ils tournent exactement au pic de production ?
- Comment financer 90% de votre rénovation globale grâce à MaPrimeRénov’ et aux CEE ?
Pourquoi isoler le toit rapporte-t-il deux fois plus qu’isoler les murs ?
En physique, le principe est simple : l’air chaud, plus léger que l’air froid, monte. Dans une maison, cela se traduit par une vérité financière implacable : le toit est le premier poste de déperdition de chaleur, représentant jusqu’à 30% des pertes thermiques totales d’un logement non isolé. Ignorer ce principe, c’est comme laisser une fenêtre de toit grande ouverte en plein hiver et se demander pourquoi le chauffage tourne en continu. Chaque euro dépensé pour chauffer votre maison s’échappe en priorité par le haut.
Cette réalité physique a une conséquence directe sur le retour sur investissement de vos travaux. Isoler les combles ou la toiture est l’action la plus rentable que vous puissiez entreprendre. L’investissement initial est souvent plus faible que pour une isolation des murs par l’extérieur, et les économies d’énergie sont immédiates et massives. C’est l’équivalent financier d’un placement à haut rendement et à faible risque.
Les chiffres le confirment. Selon une analyse comparative sur la rentabilité des travaux, le temps de retour sur investissement pour l’isolation des combles est souvent bien plus court que pour d’autres systèmes. Par exemple, une analyse récente démontre qu’il faut en moyenne 9 ans pour amortir l’isolation des combles contre 20 ans pour un système de chauffage performant. D’un point de vue purement financier, la hiérarchie est donc claire : l’investissement dans l’isolation du toit doit être la priorité absolue de votre stratégie de rénovation. C’est le geste qui vous rapportera le plus, le plus vite.
Comment couper le froid au niveau de la dalle sans tout casser dans la maison ?
Le froid ressenti au niveau des pieds, même lorsque le thermostat indique 20°C, est un symptôme classique d’une dalle de plancher bas mal isolée. Ce « pont thermique » est responsable d’environ 7 à 10% des déperditions de chaleur de la maison. Si ce chiffre paraît plus faible que celui du toit, son impact sur le confort et la facture est loin d’être négligeable. Cependant, l’idée de devoir casser le carrelage ou le parquet pour isoler le sol est un frein majeur pour de nombreux propriétaires, car cela implique des travaux lourds, coûteux et une indisponibilité du logement.
Heureusement, une approche chirurgicale et donc plus rentable existe. Plutôt que de détruire l’existant, la stratégie la plus efficiente est d’isoler la dalle par le dessous, à condition que le logement dispose d’un sous-sol, d’une cave ou d’un vide sanitaire accessible. Cette méthode préserve l’intérieur de votre maison et offre un excellent retour sur investissement. L’utilisation de techniques comme la projection de mousse polyuréthane permet de créer une couche isolante continue qui épouse parfaitement la forme du plafond de la cave, éliminant ainsi tous les ponts thermiques sans la moindre démolition.
Votre plan d’action pour un audit du plancher bas
- Diagnostic précis : Réaliser un diagnostic thermique pour identifier et quantifier les ponts thermiques au sol.
- Accès par le dessous : Privilégier systématiquement l’isolation par le dessous si une cave ou un vide sanitaire est accessible.
- Technique d’adhérence : Utiliser la mousse polyuréthane projetée pour une adhérence parfaite et une rupture totale des ponts thermiques.
- Traitement périphérique : Traiter en priorité le périmètre de la dalle sur une largeur d’un mètre (la « ceinture thermique »), là où les déperditions sont les plus fortes.
- Contrôle post-travaux : Vérifier l’étanchéité à l’air et la bonne ventilation du vide sanitaire après l’intervention pour éviter tout problème d’humidité.
Cette approche ciblée transforme un problème complexe en une solution rentable. L’investissement est maîtrisé, les désagréments sont minimes et le gain en confort et en économies d’énergie est immédiat. C’est un parfait exemple d’arbitrage intelligent où l’on choisit la solution au meilleur ratio coût/bénéfice.
ITE ou ITI : quel choix pour ne pas perdre de surface habitable dans un petit logement ?
L’isolation des murs, qui représentent 20 à 25% des déperditions, est la deuxième étape logique après le toit. Ici, un arbitrage financier crucial se présente : faut-il isoler par l’extérieur (ITE) ou par l’intérieur (ITI) ? D’un point de vue purement « devis », l’ITI semble souvent plus attractive. Cependant, cette vision est incomplète car elle ignore un coût caché majeur : la perte de surface habitable. Dans un petit logement ou une zone urbaine dense où chaque mètre carré a une valeur considérable, l’ITI peut se révéler être une très mauvaise affaire financière.
Une isolation intérieure standard (12 cm de laine de verre + placo) fait perdre environ 5 à 7% de la surface habitable. Pour un appartement de 50 m², c’est 2,5 à 3,5 m² qui disparaissent. Si l’on considère que le prix du mètre carré habitable en France varie de 2 500€ à plus de 10 000€ selon les communes, la perte de valeur sèche de votre bien peut atteindre plusieurs dizaines de milliers d’euros. Cette perte de capital n’apparaît sur aucun devis de travaux, mais elle est bien réelle.
Le tableau suivant met en lumière les critères de cet arbitrage financier.
| Critères | ITE (Isolation Extérieure) | ITI (Isolation Intérieure) |
|---|---|---|
| Coût moyen | 135-240€/m² | 60-110€/m² |
| Perte de surface | 0 m² | 5-7% de la surface |
| Traitement ponts thermiques | Excellent | Partiel |
| Protection canicule | Très efficace (inertie préservée) | Moins efficace |
| Durée travaux | 2-3 semaines | 1-2 semaines |
| Occupation pendant travaux | Possible | Difficile |
L’ITE, bien que plus chère à l’achat, se révèle être un investissement bien plus judicieux. Elle ne réduit pas votre surface habitable, traite plus efficacement les ponts thermiques, et permet de continuer à vivre dans le logement pendant les travaux. C’est un choix qui préserve et valorise votre capital immobilier, tout en offrant une performance énergétique supérieure. Le surcoût initial est en réalité l’assurance de ne pas dévaloriser votre bien.
L’erreur de coller des armoires contre des murs mal isolés orientés au nord
C’est une erreur courante et souvent invisible jusqu’à ce que des odeurs de moisi apparaissent. Placer un meuble volumineux, comme une armoire ou une bibliothèque, contre un mur non isolé, surtout s’il est orienté au nord, crée un pont thermique majeur et un microclimat propice à la condensation et aux moisissures. L’air chaud et humide de la pièce, ne pouvant plus circuler derrière le meuble, entre en contact avec la paroi froide du mur. L’humidité se condense, le mur devient humide, et les spores de moisissures prolifèrent, dégradant la qualité de l’air intérieur et le bâtiment lui-même.
Ce phénomène n’est pas anecdotique. Il est une manifestation locale des ponts thermiques, ces « autoroutes à calories » qui peuvent saboter vos efforts d’économie d’énergie. En effet, les études thermiques révèlent que 25 à 30% des pertes thermiques se situent aux jonctions entre les façades et les planchers ou les murs de refend. L’espace derrière votre armoire est une micro-jonction de ce type. Vous payez pour chauffer de l’air qui va directement condenser et créer des problèmes sanitaires, un très mauvais retour sur investissement.
Avant même d’envisager des travaux lourds, des actions simples et à coût quasi nul peuvent être mises en place pour contrer ce phénomène. L’objectif est de toujours maintenir une lame d’air entre le meuble et le mur froid pour permettre à l’air de circuler et d’évacuer l’humidité. Voici quelques solutions pratiques :
- Créer un espace : Installer des cales de 3 à 5 cm entre le dos du meuble et le mur pour garantir une ventilation naturelle.
- Utiliser des tasseaux : Fixer des tasseaux de bois verticaux sur le mur avant de positionner l’armoire, créant ainsi un espace de circulation d’air.
- Isolation ciblée : Pour les cas les plus critiques, poser un panneau isolant mince (type Depron) directement sur le mur derrière la zone du meuble.
- Surveillance : Vérifier régulièrement l’absence de traces d’humidité ou de moisissures derrière les gros meubles à l’aide d’une lampe torche, surtout en automne.
Ces gestes relèvent d’une gestion proactive de votre habitat. Ils ne remplacent pas une bonne isolation, mais ils permettent de limiter les dégâts et les pertes financières en attendant une rénovation plus globale. C’est la première étape d’une approche rationnelle de la gestion énergétique.
Quand votre isolation à 15 000 € sera-t-elle réellement remboursée par vos économies d’énergie ?
C’est la question centrale de tout investisseur : quel est le délai de récupération de mon capital ? Un projet d’isolation, qu’il soit de 15 000 € ou plus, doit être évalué avec cette métrique. Le « Retour sur Investissement » (ROI) n’est pas une notion abstraite ; il se calcule en divisant le coût total de l’investissement (après déduction des aides) par les économies annuelles générées. Le résultat vous donne le nombre d’années nécessaires pour que l’opération soit « remboursée » par les économies sur votre facture de gaz.
Étude de cas : Retour sur investissement réel d’une rénovation complète
Prenons l’exemple concret d’une maison individuelle des années 80, rénovée de manière globale (toit, murs, fenêtres). L’investissement total s’est élevé à 35 000 €, réduit à 20 000 € après les aides. Avant travaux, la consommation de gaz était de 32 000 kWh/an. Après travaux, elle est tombée à 8 500 kWh/an. Soit une économie de 23 500 kWh/an. Sur la base d’un kWh de gaz à 0,11€, l’économie annuelle est de 2 585 €. Le ROI est donc de 20 000 € / 2 585 € = 7,7 ans. Après cette période, chaque euro économisé est un pur bénéfice.
Ce calcul dépend cependant de nombreuses variables qui sont propres à chaque projet. Il est donc crucial de ne pas se fier à une moyenne nationale, mais d’estimer son propre ROI. Les facteurs qui influencent le plus ce calcul sont le coût de l’énergie, la surface isolée, la performance de l’isolation (le gain de classes DPE), votre zone climatique et, bien sûr, le montant des aides que vous parviendrez à mobiliser.
Le tableau suivant synthétise les variables clés que vous devez prendre en compte pour établir votre propre plan financier et calculer le ROI de votre projet d’isolation.
| Facteur | Impact sur ROI | Valeur type |
|---|---|---|
| Prix kWh gaz 2024 | Direct | 0,11€/kWh |
| Surface isolée | Proportionnel | 100-150 m² |
| Gain DPE (classes) | x2 par classe | 2-3 classes |
| Zone climatique | ±30% | H1-H2-H3 |
| Aides obtenues | -40 à -70% | MPR + CEE |
En maîtrisant ces variables, vous transformez un projet de travaux en une décision d’investissement éclairée. Vous pouvez alors comparer différentes options de devis non pas sur leur coût facial, mais sur leur rentabilité à long terme.
Rénovation par étapes ou rénovation globale : quel choix pour atteindre l’étiquette B ?
Une fois les priorités d’isolation identifiées, une autre question stratégique se pose : faut-il tout faire d’un coup (rénovation globale) ou étaler les travaux sur plusieurs années (rénovation par étapes) ? Cette décision a des implications financières et techniques majeures, surtout si l’objectif est ambitieux, comme atteindre une étiquette DPE « B ». La rénovation par étapes semble plus douce pour le portefeuille à court terme, mais elle peut s’avérer plus coûteuse et moins efficace au final.
La rénovation globale, en traitant tous les postes (isolation, ventilation, chauffage) de manière cohérente et simultanée, permet d’atteindre une performance optimale. Elle offre également des économies d’échelle : un seul chantier, un seul échafaudage, une seule équipe. En conséquence, les études sectorielles confirment une économie de 15 à 20% sur le coût total des travaux par rapport à la même série de travaux réalisés de manière successive. De plus, les aides de l’État, comme MaPrimeRénov’ Parcours Accompagné, sont spécifiquement conçues pour encourager ces rénovations ambitieuses avec des bonus financiers substantiels.
Cependant, le ticket d’entrée d’une rénovation globale peut être prohibitif. Une stratégie hybride et financièrement astucieuse peut consister à planifier une « rénovation globale séquencée » sur 3 à 5 ans. Il ne s’agit pas d’étapes improvisées, mais d’un plan directeur défini dès le départ avec un auditeur énergétique. Voici à quoi pourrait ressembler un tel plan :
- Année 1 : Audit énergétique complet pour définir le plan global. Réalisation du poste au ROI le plus rapide : l’isolation du toit.
- Année 2 : Montage des dossiers de financement et d’aides pour le « gros lot » de travaux de l’année suivante.
- Année 3 : Réalisation d’un lot cohérent : isolation des murs par l’extérieur et remplacement des fenêtres.
- Année 4 : Période de bilan pour mesurer les gains réels et ajuster le plan pour la dernière étape.
- Année 5 : Finalisation avec l’installation d’un système de chauffage performant et d’une ventilation double flux.
Cette approche combine les avantages des deux mondes : elle maintient une cohérence technique globale tout en permettant d’étaler l’effort financier. C’est un choix rationnel pour qui vise la haute performance sans pouvoir mobiliser l’intégralité du capital en une seule fois.
Quand programmer votre lave-linge et lave-vaisselle pour qu’ils tournent exactement au pic de production ?
Cette question peut sembler déplacée dans un article sur l’isolation. En réalité, elle est au cœur de la valorisation de votre investissement. Une maison bien isolée n’est pas seulement un bâtiment qui consomme moins ; c’est un actif qui vous offre une flexibilité énergétique. Cette flexibilité a une valeur financière croissante dans un monde où le prix de l’électricité varie de plus en plus en fonction de l’heure.
Dans une maison mal isolée (« passoire thermique »), le chauffage doit tourner en permanence pour compenser les fuites. Vous n’avez aucune flexibilité. Dans une maison bien isolée, l’inertie thermique est forte. La température intérieure reste stable pendant des heures, même si le chauffage est coupé. Cette inertie vous permet de choisir quand consommer de l’énergie. Vous pouvez, par exemple, décaler le fonctionnement de votre pompe à chaleur ou de votre chauffe-eau pendant les heures où l’électricité est la moins chère (heures creuses, ou en journée si vous avez des panneaux solaires) sans perte de confort.
Cette gestion active de la demande, ou « effacement », est le futur de la gestion de l’énergie domestique. Elle est rendue possible *uniquement* par une isolation performante. Les appareils électroménagers comme le lave-linge ou le lave-vaisselle sont les premiers outils de cette flexibilité. En les programmant pour tourner en heures creuses ou au milieu de la journée (pic de production solaire), vous optimisez votre facture. Dans ce contexte, les foyers bien isolés peuvent économiser jusqu’à 25% d’économie supplémentaire avec une programmation optimisée de leurs consommations. L’isolation n’est donc pas seulement une source d’économies passives ; elle est un levier qui vous donne le pouvoir de réaliser des économies actives.
À retenir
- Priorité absolue au toit : C’est l’investissement le plus rentable, avec un retour sur investissement jusqu’à deux fois plus rapide que les autres postes.
- Capital immobilier : L’isolation par l’extérieur (ITE), bien que plus chère, préserve votre surface habitable et donc la valeur totale de votre bien. C’est un choix patrimonial.
- Vision globale : Une rénovation globale, même séquencée sur plusieurs années, est 15 à 20% moins chère au total qu’une succession de travaux indépendants.
Comment financer 90% de votre rénovation globale grâce à MaPrimeRénov’ et aux CEE ?
La stratégie d’investissement est claire, la hiérarchie des travaux est établie. Reste la question du financement. Une rénovation globale performante peut représenter un investissement de plusieurs dizaines de milliers d’euros. Heureusement, l’État français a mis en place un écosystème d’aides puissant pour accompagner les ménages, avec l’objectif de massifier la rénovation énergétique. En 2024, le budget alloué à MaPrimeRénov’ atteint 6,6 milliards d’euros, un signal fort de l’engagement public.
Atteindre un financement de 90% n’est pas un mythe, mais le résultat d’une ingénierie financière rigoureuse. Cela repose sur le cumul intelligent de plusieurs dispositifs : MaPrimeRénov’ (MPR), les Certificats d’Économie d’Énergie (CEE), les aides des collectivités locales et l’éco-prêt à taux zéro (éco-PTZ) pour le reste à charge. La clé du succès est l’orchestration et le respect scrupuleux du calendrier des démarches. Par exemple, la demande de CEE doit impérativement être faite AVANT la signature de tout devis, sous peine d’irrecevabilité.
Pour maximiser vos chances et naviguer dans ce qui peut ressembler à un labyrinthe administratif, une check-list méthodique est indispensable. C’est la feuille de route qui transformera votre projet d’investissement en une opération financière optimisée.
Check-list pour maximiser le cumul des aides à la rénovation
- Éligibilité MPR Parcours Accompagné : Vérifiez votre éligibilité à MaPrimeRénov’ Parcours Accompagné, qui exige un gain minimum de deux classes sur le DPE.
- Aides locales : Contactez votre mairie, votre département et votre région pour identifier les aides locales complémentaires, souvent cumulables.
- Demande CEE préalable : Sollicitez les CEE auprès des fournisseurs d’énergie ou de leurs délégataires AVANT de signer le moindre devis. C’est une condition obligatoire.
- Financement du reste à charge : Demandez un éco-prêt à taux zéro (éco-PTZ) auprès de votre banque pour financer le montant restant après déduction des aides.
- Autres sources : Vérifiez les aides spécifiques proposées par votre caisse de retraite ou votre mutuelle.
- Artisans qualifiés : Assurez-vous que tous les travaux sont réalisés par des artisans certifiés RGE (Reconnu Garant de l’Environnement).
- Conservation des preuves : Conservez précieusement tous les devis, factures et justificatifs pendant une durée minimale de 5 ans.
En suivant cette méthode, vous ne subissez plus le coût des travaux, mais vous pilotez activement son financement. L’objectif est de réduire au maximum votre reste à charge pour accélérer encore le retour sur investissement de votre projet.
Pour mettre en pratique ces stratégies, l’étape suivante consiste à réaliser un audit énergétique complet de votre logement. C’est ce diagnostic initial qui vous fournira les données objectives pour construire votre propre plan d’investissement et entamer les démarches de financement.